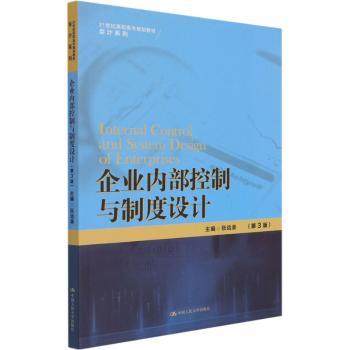
内容简介
本教材以《企业内部控制基本规范》及其配套指引为依据,并参照《小企业内部控制规范(试行)》,同时结合中小企业内部控制现状,把企业内部控制的基本知识、基本方法、制度建设基本原理,以及中小企业主要经济业务控制内容与要求、业务流程与风险分析有机地融合在一起,通过模拟企业内部控制制度设计,满足学生对内部控制知识学度建设能力培养的需要。 本教材既可作为高职高专财务会计类专业教材,也可作为在职财会人员培训和工作指导用书。
目录
项目一 内部控制与制度建设基础/1任务一 认知企业内部控制/3任务二 企业内部控制的方法和手段/11任务三 内部控制制度建设原理/17任务四 项目实训——企业内部控制环境比较/22【结构框架】/28【参照规范】/28项目币资金业务内部控制与制度设计/29任务一 把握货币资金业务控制的内容与要求/31任务币资金业务内部控制制度建设/36任务三 项目实训——货币资金业务内部控制制度设计/49【结构框架】/51【参照规范】/51项目三 采购业务内部控制与制度设计/53任务一 把握采购业务控制的内容与要求/55任务二 采购业务内部控制制度建设/62任务三 项目实训——采购业务内部控制制度设计/74【结构框架】/76【参照规范】/77项目四 实物资产管理业务内部控制与制度设计/79任务一 把握实物资产管理业务控制的内容与要求/81任务二 实物资产管理业务内部控制制度建设/89任务三 项目实训——实物资产管理业务内部控制制度设计/105【结构框架】/107【参照规范】/108项目五 销售业务内部控制与制度设计/109任务一 把握销售业务控制的内容与要求/111任务二 销售业务内部控制制度建设/117任务三 项目实训——销售业务内部控制制度设计/129【结构框架】/131【参照规范】/131项目六 筹资业务内部控制与制度设计/133任务一 把握筹资业务控制的内容与要求/135任务二 筹资业务内部控制制度建设/140任务三 项目实训——筹资业务内部控制制度设计/152【结构框架】/154【参照规范】/154项目七 投资业务内部控制与制度设计/155任务一 把握投资业务控制的内容与要求/157任务二 投资业务内部控制制度建设/163任务三 项目实训——投资业务内部控制制度设计/172【结构框架】/174【参照规范】/175项目八 担保业务内部控制与制度设计/177任务一 把握担保控制的内容与要求/179任务二 担保业务内部控制制度建设/185任务三 项目实训——担保业务内部控制制度设计/196【结构框架】/198【参照规范】/198项目九 成本费用业务内部控制与制度设计/199任务一 把握成本费用业务控制的内容与要求/201任务二 成本费用业务内部控制制度建设/207任务三 项目实训——成本费用业务内部控制制度设计/219【结构框架】/221【参照规范】/221参考文献/222附录 企业内部控制基本规范/223
摘要与插图
任务认知企业内部控制
一、企业内部控制的产展
内部控制是企业营运和管理活动发展到阶段的产物,是科学管理的必然要求。内部控制理论是在现代企业两权分离的背景下,以内部牵制思想为基础,解决由于两权分离所带来的利益冲突和信息不对称的矛盾,规范代理人行为,保护企业财产,防范各种舞弊和错误,贯彻经营管理方针,提高经营管理效率、效果而产生的。内部控制理论与实践的发展大体经历了内部牵制、内部控制制度、内部控制结构、内部控制整合框架四个不同的阶段,(一)内部牵制阶段20世纪20年代以前,内部控制理论基本停留在内部牵制阶段。内部牵制的核心是强调“权力分置”,即不允许一个部门或一个揽或掌握经济业务处理的权力,让参考经济业务的有关部门和人员之间形成相互制约、相互监督的格局,防范舞弊和错误的发生,保护财产物质的。内部牵制一般由职责分工、会计记录和人员轮换三要素构成。内部牵制的执行大致分为四个方面:(1)。即每项经济业务都分别由不同的人或者部门处理,以舞弊和错误发生。(2)簿记牵制。如采用复式记账法、定期核对明细账与部账。(3)实物牵制。如将保险柜钥匙交由两个以上工作人员持有。(4)机械牵制。如给保险柜设置密码开启程序,不掌握密码和程序将无法打开。
……