内容简介
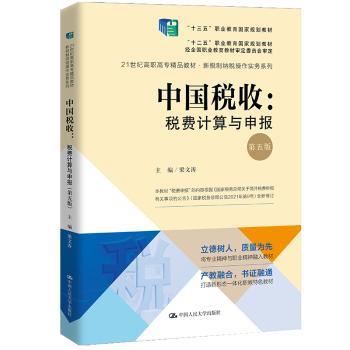
本书以我国现行税法和企业会计准则为主要依据,根据企业财税的实际工作过 程来设计学,组织和整合了15个工作项目作为主要教学内容。本书主要内括现行各税种征收的基本规定、应纳税额计算方法以及各税种征收管 理的要求与纳税申报实务。通过本教材的学生可以熟练地掌握各税种征收的基本规 定,正确地计算各税种的应纳税额,以及规范行各税种的纳税申报。
目录
项目一 税收基础任务一 税收认知任务二 税收制度的构成要素认知任务三 我国的税收管理认知【项目技能训练】项目二 增值税计算与申报任务一 增值税的基本原理认知任务二 增值税纳税人的确定任务三 增值税征税范围的确定任务四 增值税税率和征收率的判定任务五 增值税优惠政策的运用任务六 增值税专用发票的使用和管理任务七 一般计税方法下应纳税额的计算任务八 简易计税方法下应纳税额的计算任务九口货物增值税应纳税额的计算任务十 增值税出口退 (免)税的计算任务十一 增值税的纳税申报【项目技能训练】项目三 消费税计算与申报任务一 消费税的基本原理认知任务二 消费税纳税人和征税范围的确定任务三 消费税税率和征收率的判定任务四 消费税纳税义务环节的归类任务五 消费税应纳税额的计算任务六 消费税的纳税申报【项目技能训练】项目四 关税计算与申报任务一 关税的基本原理认知任务二 关税征税对象和纳税人的确定及税则、税目的划分任务三 关税税率的判定任务四 关税优惠政策的运用任务五 关税应纳税额的计算任务六 关税的纳税申报【项目技能训练】项目五 城市维护建设税、教育费附加和地方教育附加计算与申报任务一 城市维护建设税的基本原理认知任务二 城市维护建设税纳税人和征税对象的确定任务三 城市维护建设税应纳税额的计算任务四 城市维护建设税的纳税申报任务五 教育费附加和地方教育附加的计算与申报【项目技能训练】项目六 土地增值税计算与申报任务一 土地增值税的基本原理认知任务二 土地增值税纳税人和征税范围的确定任务三 土地增值税应纳税额的计算任务四 土地增值税的纳税申报【项目技能训练】项目七 资源税计算与申报任务一 资源税的基本原理认知任务二 资源税纳税人和征税对象的确定任务三 资源税应纳税额的计算任务四 资源税的纳税申报【项目技能训练】项目八 房产税计算与申报任务一 房产税的基本原理认知任务二 房产税纳税人和征税范围的确定 任务三 房产税应纳税额的计算任务四 房产税的纳税申报【项目技能训练】项目九 城镇土地使用税计算与申报任务一 城镇土地使用税的基本原理认知任务二 城镇土地使用税纳税人和征税范围的确定任务三 城镇土地使用税应纳税额的计算任务四 城镇土地使用税的纳税申报【项目技能训练】项目十 车船税计算与申报任务一 车船税的基本原理认知任务二 车船税纳税人和征税范围的确定任务三 车船税应纳税额的计算 任务四 车船税的纳税申报 【项目技能训练】项目十一 印花税计算与申报任务一 印花税的基本原理认知任务二 印花税纳税人和征税范围的确定任务三 印花税应纳税额的计算任务四 印花税的纳税申报【项目技能训练】项目十二 契税计算与申报任务一 契税的基本原理认知任务二 契税纳税人和征税范围的确定任务三 契税应纳税额的计算任务四 契税的纳税申报【项目技能训练】项目十三 环境保护税计算与申报任务一 环境保护税的基本原理认知任务二 环境保护税纳税人和征税范围的确定任务三 环境保护税应纳税额的计算任务四 环境保护税的纳税申报【项目技能训练】项目十四 企业所得税计算与申报任务一 企业所得税的基本原理认知任务二 企业所得税纳税人的确定任务三 企业所得税征税对象的确定任务四 企业所得税税率的判定任务五 企业所得税优惠政策的运用任务六 企业所得税应纳税所得额的计算任务七 资产的企业所得税税务处理任务八 企业所得税税款的计算任务九 企业所得税的纳税调整任务十 企业所得税的纳税申报【项目技能训练】项目十五 个人所得税计算与申报任务一 个人所得税的基本原理认知任务二 个人所得税纳税人的确定任务三 个人所得税征税对象的确定任务四 个人所得税税率的判定任务五 个人所得税优惠政策的运用任务六 个人所得税应纳税额的计算任务七 个人所得税的纳税申报及扣缴【项目技能训练】参考文献
摘要与插图
任务一;税收认知
一、税收的含义》》
税收是国家为行使其职能、满足社会公共需要,凭借公共权力,按照法律所规定的标准和程序,参与国民收人分配并调整税收分配关系,强制地、无偿地且较为固定地取得财政收入的一种方式。对税收的内涵可以从以下四个方面来理解:(pan style="font-family:宋体">国家征税的目的是使得国家机器有效运转、行使国家职能,满足社会成员获得公共产品和公共服务的需要。(2)国家征税凭借的是公共权力(政治权力)。税收的征收主体只能是代表社会全体成员行使公共权力的,其他任何社会组织或个人均无权征税。与公共权力相对应,必须承担运用税收来管理社会和为社会全体成员提品和公共服务的义务。(3)税收是国家筹集财政收入的主要途径,是国家财政收入的主要来源。(4)税收必须借助法律的形行。
二、税收的特征》》
税收作为筹集财政收入的一种规范形式,具有区别于其他形式财政收入的特征。税收的特征可以概括为强制、无偿和固定。(pan style="font-family:宋体">)强制。税收的强制是指国家凭借其公共权力以法律的形式制约税收征纳双方的权利(权力)与义务,既不是由纳税主体按照其个人意志自愿缴纳,也不是由征税主体按照其意愿随意征税,而是按照法律的规行征税。(2)无偿。税收的无偿是指国家在征税以后,所有税款一律纳入国家财政预算,由财政统一分配,而不直接向个体(具体)纳税人返还或向其支付报酬。税收的无偿是对个体(具体)纳税人而言的,其享有的公共产品和公共服务与其缴纳的税款并非一一对等;但纳税人整体而言,两者是对等的。使用税款的目的是向社会全体成括个体(具体)纳税人提品和公共服务。因此,税收的无偿表现为个体的无偿、整体的有偿。(3)固定。税收的固定是指国家事先以法律的形式规定了统一的征税标准括纳税人、征税对象、计税依据、税率、纳税义务发生时间、纳税期限、纳税地点等。这些征税标准一经确定,在时间内是相对(而非)稳定不变的。
三、税收的起源与发展》
(一)税收的产生税收是人类社会发展到阶段之后,随着国家的产生而产生的。由于世界各国的历史条件有所不同,因此世界各国税收产生的过程也不相同。我国而言,我国税收的产生与西方国家税收的产生是有所不同的。我国入奴隶社会后的相当长的历史时期内,仍然保留着奴隶制国家的土地所有制,在这一历史阶段中,国家征收的收入基本上是租、税不分,夏朝的“贡”、商朝的“助”、周朝的“彻”均属于我国历早的税收形式。直到春秋时期鲁国出现了“初税亩”,我国税收才逐入成熟阶段。(二)税收的发展税收随着社会经济的发展而发展。在我国奴隶社会时期,我国的税收开始得到了发展。春秋鲁国的“初税亩”了我国土地赋税制度;秦国实行商鞅变法,改革“禄厚而税多”的旧赋税制度,实行“官属少,征不繁”的官不多、税不重、征不繁的新赋税制度,了秦国的富强,奠定了秦国
……