内容简介
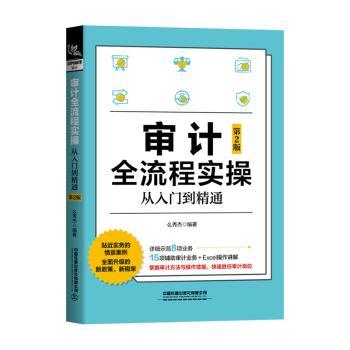
审计全流程实操从入门到精通本书用“规范 图表 示范”的形式,通过图解审计业务向审计新手演练、示范各项审计业务的具体处理,是审计新手成长过程中所需的指导工具书。本书从审计人员应知、应会出发,结合企业实际情况,共设计了41 套审计业务,向审计新手示范了各项审计业务的处理。全书共分为11 章括会计凭证账簿审计、资产类账户审计、所有者权益类账户审计、成本类账户审计、损益类账户审计、财务报表审计、审计文书编制和Excel 在审计中的应用等操作内容,以便审计新手“一看懂、一学会、现查现用”,轻松掌握审计操作技能,快速胜任审计工作。本书适合审计新手、在职审计人员、企业内审人员、企业经营管理者、企业培训及咨询人员、高校审计专业以及财务管理专业的师生阅读和使用。
目录
第1章 审计人员应知基础事项 1 1.1 审计工作流程 1 1.1.1 制订审计计划 1 1.1.2 制定审计方案 1 1.1.3 送达审计通知书 1 1.1.4 搜集审计证据 2 1.1.5 实施审计程序 2 1.1.6 编制工作底稿 2 1.1.7 撰写审计报告 3 1.1.8行后续审计 3 1.1.9 审计资料归档 3 1.2 审计从业规范 4 1.2.1 具备职业道德 4 1.2.2 遵循法律法规 4 1.2.3 明确法律责任 7 1.2.4 审计质量控制 8 1.3 审计工作组织 9 1.3.1 企业内审机构 9 1.3.2 社会审计组织 9 1.3.3 国家审计机构 10 1.4 审计职业规划 11 1.4.1 审计职业设计 11 1.4.2 审计职业定位 11 第2章 审计专业知识及企业内控 13 2.1 企业内部审计程序 13 2.1.1 准备阶段 13 2.1.2 实施阶段 15 2.1.3 终结阶段 26 2.1.4 后续审计 27 2.2 企业内部审计要领 28 2.2.1 内部审计风险 28 2.
摘要与插图
第pan style="font-family:宋体">章审计人员应知基础事顶1.pan>审计工作流程1.1.pan>1.1.21.1.3送达审计通知书企业审计部门应根据经过批准后的审计计划编制审计通知书,并在实施审计之前,向被审计单位(或个人)送达审计通知书,特殊审计业务可在实施审计时送达。审计通知书除了送被审计单位,必要时可抄送企业内部相关部门,涉及企业内个人责任的审计项目应抄送被审计者本人。1.1.4搜集审计证据企业内审人员获取的审计证据应具备充分、适当。充分指证据数量足以证实审计事项,作出审计结论和建议;适当指审计证据应当与审计目标相关联,并能如实反映客观事实括相关和可靠。相关指证据和审计目标相关联,所反映的内容能够支持审计结论和建议;可靠指证据能够反映审计事项的客观事实。审计项目的各级复核人应在各自责任范围内对审计证据的充分、相关和可靠予以复核。对于被审计单位(或个人)存在异议的审计证据,企业内审人员应一步的核实。1.1.5实施审计程序审计程括分析程序和实质程序。分析程序是企业内审人员通过研究不同财务数据之间以及财务数据与非财务数据之间的内在关系,对财务信息作出评价。内审人员在实施分析程序时,可以使用各种分析方法对审计证行分析,如:比较分析法、趋势分析法和比率分析法等。实质测试是指在符合测试的基础上,为搜集直接证据行的更为深入的检查。实质测试一般采用抽样方行。抽取的样本应具有代表,具有与审体相似的特征。抽样规模根据内部控制的评价和符合测试的结果来确定。抽样结果的评价应当从定量和定两个方行,并以此为依据合理推断审体特征。1.1.6编制工作底稿审计工作底稿内容应完整、记录清晰、结论明确,客观反映项目审计计划与审计方案的制订及实施情况,括与形成审计结论和建议有关的所有重要事项。审计工作底稿的形式可以是纸质、光盘、胶片或其他有效的信息载体。无纸化的工作底稿应制作备份。
……