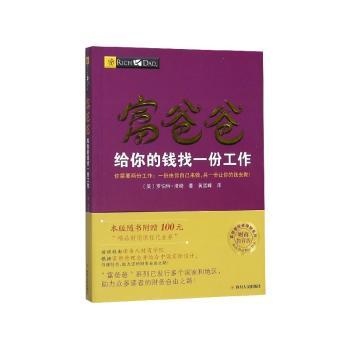
实物拍摄 · 支持放大查看
引 言 10年之内你如何将 1万美元变成 1000万美元 “美国人*的恐惧是退休后花光了所有的钱。” ——《今日美国》的调查 “人们生活拮据的首要原因是由于他们听从穷人或销售人员的理财建议。” ——富爸爸 美国亚利桑那州凤凰城的一家当地报纸刊登了一篇文章,它是特地为我的书《富爸爸财富大趋势》(Rich Dad’s Prophecy)撰写的。虽然这篇文章保持着公正和不偏不倚,但记者在文章结尾时顺口说出的一句话让我感到心烦意乱。他针对我投资获得的 39%收益率而大放厥词。我感到他的评语暗带讽刺:如果我不是在撒谎,是夸大了自己的。 现今社会,我们大多数人讨厌自吹自擂或者夸大其词的人。我知道我不会把这种人放在心上。因为我没有吹牛或者言过其实,所以,他的评语让我感到难受。事实上,我做的恰好相反。我讲出来的回报率实际上是打了折扣的。换言之,我的并不只是纸面上的收益。我的“钱生钱的现金回报率”是以我口袋中 真实的货币计算的,并且这一率要远远高于 39%。 他的评论让我烦闷了好几天。*后,我打电话,并且要求跟他预约见面的时间,以便我可以纠正他的误解。我告诉他我不希望他再写更多关于我的文章,或者发表一份撤销这篇文章的声明。我只要求和我的会计一起去他的办公室,向他展示我的证据,并解释这个 39%是如何获得的。他诚恳地接受了预约,并约好了见面时间。 在我和我的会计向他解释 39%的回报率是如何获得的,并且它确实被低估了之后,他只是评论道:“好吧,普通投资者可做不到你这样。 ” 对于他的评论,我的回答是:“我从来没说过他们能够做到。 ” 然后他说:“你这样做风险很大。 ” 我对他这一说法答复道:“在几年里,几百万投资者已经赔了几十亿美元,很多的损失来自于投资股票或者共同基金,这是你评论的。许多投资于共同基金而赔了钱的人将可能退休。这难道不是风险吗?” “嗯,那是因为企业舞弊行为太多了。”他回答道,仍然在为自己辩解。 “不对。但是,有多少赔钱的人是因为听了理财规划师、股票经纪人和财经记者的坏建议呢?如果投资于共同基金是一个很棒的主意,为什么还会有那么多的人赔了那么多的钱呢?” “我坚持我的建议,”那位记者如此回答,“我还是会说,对普通投资者来说,*好的投资方案依然是投资于一个共同基金的资产组合同时保持投资多样化。 ” “我同意,”我回答说,“你的建议对普通投资者来说是*好的建议,但对我不是。 ” 这时我的会计插来说:“将关注点和不同资产的使用情况略做调整,普通的投资者能在风险较小的情况下取得更高的回报。投资者与其坐着观望市场涨跌,听财经专家想方设法预测下一个热门股票花落谁家,还不如用用罗伯特富爸爸的方法。每次市场下跌时,投资者不必恐慌,也不用担心接下来哪个板块会上涨。投资者不但以较少的投资、较低的风险获得更大的回报,而且钱会自动跑过来,像变魔术一样。实际上,我常常把这一投资战略叫作‘魔钱’。” 因为和这个记者会面的时间太短,39%的回报率以及刚才说到的“魔钱”这种理念一时半会儿也跟他说不清。谈到“魔钱”时,会面也结束了。 正如我所说的那样,这位记者诚恳而且虚心。几周之后,虽然我并没有要求他写,他还是撰写了另外一篇关于我的文章。尽管文章是的,但他没有提及我如何获得高额回报,或者关于“魔钱”的任何内容。 *重要的是,我要感激他让我产生了撰写本书的想法,但这本书可不是写给普通投资者看的。 经常被问到的问题 在与那位记者会面之后,我决定把富爸爸如何将一个小投资转化成一个超额回报的方法向人们解释解释,做这件事的时机已经到了。这本书也给我提供了一个回答一些常见问题的机会,这些问题是我经常避而不答的。比如: “我有 1万美元。我该投资什么?” “你建议做什么类型的投资?” “我该怎么开始?” 我不愿意回答此类问题的主要原因在于这些问题的真实答案是“它取决于你,而我要做的常常与你应该做的不一样”。 我不愿意回答此类问题的另外一个原因是,当我回答此类问题,并且向人们真切地解释我做了什么,以及我如何在利用较少的钱和承担较小风险的情况下获得了高额回报时,他们的反应常常是: “在这里你可没法这样做。” “我可负担不起。” “有没有更容易的方法?” 为什么有这么多人会赔钱 在我看来,数百万人损失几十亿美元的原因之一是由于他们正在寻找将他们的钱投向何处时,许多人已经准备好了为他们提供答案,比如: “把钱存起来。” “做和多样化的投资。” “把你的信用卡剪掉,别负债。” 本书不是为那些想要简单答案的人写的。如果你喜欢多数人乐意接受的过于简单的理财答案,那么,本书很可能不适合你。我的答案对多数人来说可能难以接受或难以理解。 本书是为那些想更好地控制他们的金钱,并且想用他们手中的钱挣更多钱的人写的。如果这让你感兴趣的话,那么请继续往下读。 *差的致富之路 那位记者说得没错,他的建议对普通投资者来说是很棒的,但事实是他的建议是发财致富*难走的路径之一。正在工作着的人会把钱投入退休计划中,比含了大量共同基金的 401(k)计划。而这些人终其一生都在乘坐 401(k)计划这一“缓慢的公共汽车”,即使它的引擎已经磨损,跑不快,也从来爬不上的*,并且刹车还不灵,在走下坡路时会让人心惊胆战。 对普通投资者而言,将钱退休计划持有可能是一个好主意;但对我来说,这是一条缓慢、冒险、低效和税负较高的投资之路。 有更好的投资 可投资的资产分为 4种:企业、房地产、纸资产和商品期货。简单的投资是将钱投入标准普尔 500指数基金。对于多数共同基金经理来说,标准普尔 500是他们要的基准。很不幸,几乎没有人能够打败它。 常常会有人提出这样的问题:“既然没有几个人能够标准普尔指数,为什么你还需要一位基金经理呢?为什么不自己将钱投到标准普尔指数中去呢?” 而我的回应是:“我也会问同样的问题。”我会继续说,“如果你在房地产上只投资了 1万美元,并通过向银行 9万元,以此让自己的资产负债比高达 90%,10年后,你投在标准普尔 500指数基金中的 1万美元大约会增长到 1.8万美元;你投在房地产上的 1万美元,随同你的银行贷款大约会增长到 15.8万美元。 ” 人们不禁会问:“那为什么没有更多的人投资房地产呢?” 我的回答是:“因为如果投资房地产,你必须是一个合格的投资者。想要在房地产投资上获得,这要求投资者具备更多的理财技巧。因为房地产投资是一种资本密集型的投资,它需要更多精心的管理。购买共同基金这样的纸资产较为容易,不太贵,也不需要过多的打理,这是许多人会做此类投资的原因所在。 ” *有力的资产 标准普尔 500是一个市场,而房地产是一个地方市场。这意味着什么呢?如果你是一个精明的房地产投资者,你能经常在房地产上获得更高的回报。你投在标准普尔 500上的 1万美元只能获得与其他所有人一样的收益,而你把 1万美元投到房地产,所获收益会远远高于 15.8万美元,或者远远低于这个数。如果你是一个蹩脚的房地产投资者和资产管理者,你可能会把自己投入的 1万美元去,甚赔得更多;如果你不擅长房地产的收购和管理,你投资标准普尔 500可能会更好些。能否在房地产投资方面取得取决于作为投资者的你,而能否在标准普尔 500取得则取决于标准普尔那 500家指数公司。 如果有人问“能否用 1万美元获得比 15.8万美元还多的收益呢?”那答案是:“可以,但要获得这样的回报,投资者常常要利用企业的力量。”在 4种资产分类中,企业是*力量的资产,但它的创立、培育和管理所要求的技术又*强。如果有人既擅长创建企业,又擅长投资房地产,对于他来说,获得超额回报是可能的。 如何获取超额回报 因为本书的某些内容在其他富爸爸系列的书中已经论及,所以,本书要有所拓展,我将为大一步探讨如何获取超额回报这一财富加速器,这是我的富爸爸教给我的。 阅读本书,你将找到为什么多样化投资和投资常常不是*好的投资建议,以及为什么很多人听从这个建议之后会在市场上赔钱的答案。 在所有投资者的众多秘诀中,其中一个是投资不搞多样化,而是整合。他们不会把资本只投资于一种资产,而是整合到两到三类资产中,利用财务杠杆使其加速运转,并始终调整好不同资产间的现金流动。例如,通过整合企业和纸资产的力量,比尔盖茨成为世界富豪。他实现了许多创业家的梦想,即建立一家公司,并通过股票市场将它上市。换句话说,他将企业的一部分资产变成了纸,也是人们通常所说的“股票”。如果比尔盖茨没有将他的公司上市,他仍然是一个富人,但可能不会在如此年轻时便成为世界首富。简而言之,正是这两类资产的整合让他快速致富。而不是像一名微软公司的员工那样领取工资,再将薪水分散投入到共同基金中去。 通过拥有一家投资房地产的企业,唐纳德(DonaldTrump)获得了更大的回报。而通过拥有一家投资其他企业的企业,世界上*的投资者沃伦巴菲特(Warren Buffett)获得了极高的回报。 大公司还是小公司 这并不是说你的企业必须是大公司,或者是一家房地产公司。核心问题在于,投资者即使拥有一家小公司也可以投资房地产。这好比是拥有两个职业,一个职业针对人,而另一个职业则针对钱。比如,我*为人所知的身份是一个作家,可以说这是我的职业,而我挣钱的职业是房地产。再重申一下,要点在于整合两到三类资产,而不是只在一类资产上搞多样化。即使你是一个小老板,你照样能够利用与大公司一样的资金优势。像大公司和股票市场让比尔盖茨成为亿万富翁一样,小公司、房地产和纸资产能够让你在 10年之内变身千万富翁。问题是,你能够熟练掌握在少两种资产上投资的技巧吗?如果你能掌握,财务魔法会发生。 协同还是分散 在本书中,你将学到富爸爸获得超额回报的法则。富爸爸教他的儿子和我要聘用能力强的顾问,然后整合这些财力,并它们发挥作用。 这些财括: 企业 房地产 纸资产 银行贷款 税法 公司法 整合的意思是“组合起来共同经营”。分散化的意思是“拆开后分别经营”。 如果有人能够整合并上述 6种力量,他能够获得超额的回报,而开始时只需投入很少的钱可以。如果有人将这 6种力量地整合在一起,那么“魔钱”会出现,或者说财务协同效应会发生。 什么是协同 人们将协同常常定义为“整体大于各部分之和”。用简单的术语表达的话,它是 1 1=4。在本例中的“和”为 4,它大于各个部分的,即大于 1 1。 还有另外一个协同的案例。假设你得到了一粒南瓜籽和一堆土。即使你在种子上面覆盖了越来越多的土,但只有土种子也无法生长。如果你把阳光和水的适当组合施加到土堆上面,你会发现突然之间种子开始生长。正是土壤、阳光和水之间的协同作用导致种子发生了神奇的变化。 同样的事情也会发生在金钱身上。如果给予正确的组合,你的金钱能神奇地增长。如果你的金钱只埋在一堆多样化的土壤之中,它可能会变成蘑菇,而不会变成“魔钱”。 协同的力量 本书讲述的是你如何才能利用不同的财力,驾驭你的金钱,并且制造出财务协同效应,即产生“魔钱”。 很明显,本书不是写给普通投资者看的。在此,把我解释如何获得 39%的回报时那位记者说的一句话重说一次:“好吧,普通投资者可做不到你这样。 ” 同样,我也把对那个评论的答复重说一遍:“我从来没说过他们能够做到。 ” 这本书是为那些想更好地控制自己的金钱,并且普通投资者均回报率的人写的。本书不会告诉你具体要做什么投资,这是因为你做什么可以致富和你如何做真的应该由你自己决定。然而,有些投资者获得了比普通投资者高得多的,但时间更短,风险更小,而且所需资金较少。 本书给你提供的帮助是指导你理解其中的来龙去脉。 你能在股市投资 1万美元而赚到 1000万美元吗 在读完本书之后,这是不是意味着你用 1万美元也能得到相似的结果?我的回答仍然是“这取决于你自己”。 这里还有一个更重要的问题,“你认为,只投资股市,能否在10年之内将 1万美元变成 1000万美元?”也可以把同样的问题问一问只投资房地产的某个人。大多数情况下,答案是“不能”。单单从一种资产身上获得超额回报困难,但这却是多数人试图要做的事情。如果他们投资于不同种类的资产,并且整合不同资产加速器的力量,他们会创造出投资协同效应,有可能获得超额回报。 让美国人*担心的事 在一次交谈中,一位年轻人举手问道:“为什么超额回报如此重要?慢慢致富不对吗?是什么让金钱变得如此重要呢?难道快乐不重要吗?” 每当我谈论金钱和致富时,听众有一些人抱着“金钱并不重要”的态度,我称之为愤世嫉俗。由于事先有准备,这一次我笑着拿出了《今日美国》(USA Today)中的一篇文章。报纸曾经做过调查,发现美国人*担心的事是钱花光了。他们*怕的不是、犯罪或核战争,而是“人老了,钱没了”。寿命很长却没有钱花,这是当下美国人*的恐惧。多数人已经意识到:等他们上了年纪之后,社会保障和老年医保可能对他们没有太大的帮助。 在让一位年轻女士给听众朗读那篇文章时,我在挂纸白板上写下了“赚钱比赛”这一标题及以下内容: 在那位年轻女士读完文章之后,我说:“你知道吗,截止到2010年,美国已有 7 800万年龄在 65岁或者更大的人仍然在工作,其中有 1/3的人不打算退休。 ” “我听说有这档子事,”她答道,“但你为什么说它是一场比赛呢?” 我做了一次呼吸,指着挂纸白板上的年龄说:“比赛常常会分节。比如,职业橄榄球比赛每 15分钟为一节。对于大多数人来说,我们大约在 25岁毕业离开学校,并且计划在 65岁时退休。这表明我们有 40年的时间可行赚钱比赛,这意味着每节比赛的时间为 10年。在这 40年里,我们希望赚到足够的钱,并且储存起来,以备养老之需。在节结束时,也是在我 47岁后不久,我得以从这场比赛中脱身。我的妻子金则在她 37岁时赢得了她*节的比赛。你明白我说的‘比赛’的意思了吗?” 那位年轻女士点点头,手里还抓着那篇《今日美国》的文章。“那如果他们没有挣足钱,还要在 65岁以后继续工作,这是你所说的‘加时赛’?” “没错。那可能会真的有好处,因为工作大概会让他们更加健康。差别在于一个是‘不得不工作’,一个是‘想工作’。”“而‘时间不多了’表示你还活着,但身体状况不允许你再工作了?” 我点点头说:“你说得对。”之后我又问道,“你愿意告诉我你处在赚钱比赛的哪一节,以及你是否还在比赛,或者已经赢得了比赛吗?但不需要告诉我你的年龄。 ” “我不在乎告诉你我有多大。我 32岁,处在你所谓赚钱比赛的*节。”停顿了一会儿,她继续说道:“不,我还远远没有赢得比赛。我债台高筑,要还教育贷款、房贷和车贷,还要缴税,以及日常生活开支,这些把我挣的钱花去了大半。 ” 长时间的沉默,这使得她的话得以在整个房间里回荡,之后,我说:“谢谢你的诚实。如果你正在开始人生的第四节,假如你 55岁,并且在股市上损失了很多钱,你还有能力做投资吗?你还承受得起再一次的市场低迷吗?当你的钱每年的回报不足 10%时,你还能一边工作一边等待吗?” 她回答说:“不能。 ” “现在,你能理解为什么拥有足够的钱有多么重要了吗?理解为什么提高你的财商,让你承担较少的风险,在较短的时间里创造更高回报的重要了吗?” 她点头赞同。 我想强调一下我的观点,又问道:“现在你能理解为什么将你未来的财力当赌注押在股市涨跌上没有多大意义了吧?现在你能理解为什么你不聪明了吧?将你的钱交给陌生人,而他们只会猜测哪只股票是绩优股,哪只股票是垃圾股。随着年龄的增大,你不得不努力工作,并缴纳越来越多的个税,然后意识到这种拼命工作的生活没有什么成绩可言,这有意思吗?” 她回答说:“没意思。 ” 当知道她理解了为什么为了得到更大的回报她必须要控制自己的钱重要之后,我又温和地问了她一个问题:“你理解为什么美国人*怕老了以后没有钱花的原因了吗?” “是的,”她声音颤抖地说道,“我妈和我爸害怕几年后不得不搬来跟我一块儿住。我也担心这个事。我爱他们,但我只是他们的孩子。我还有丈夫和 3个孩子。可我和丈夫能够负担得起孩子尚小的家庭、年老之后的父母、孩子的学费和我们自己的退休生活吗?” 不要做牺牲品 房间里再次陷入沉寂。我能够断定很多其他人也面临着相似的财务困境。“并不是 1 000万美元有多么的重要。”我轻轻地说道,“我讲的是要控制你未来的理财;讲的是你要学会打好自己的赚钱比赛,而不是让其他人拿走你的钱,为你打比赛。我不是在告诉你如何快速致富,虽然你能够做到;我只是想让你理解为什么富人会更富,以及你需要做什么才不于成为赚钱比赛的牺牲品。我不希望你成为这场比赛的牺牲品,也别成为这场比赛运营者的牺牲品。通过我对这场比赛的分析,你能够拥有更大的控制力,然后对你的钱和你未来的理财承担更大的责任。 ” 为时未晚 那位年轻的女士问道:“我能赢得‘比赛’吗?” “当然能,”我回答道,“但你需要从改度开始入手。态度改变之后,详细写下一个 10年计划。我再说一次,这与快速致富无关,而是要你学和参与比赛。一旦你学会了比赛,比赛变得更加有趣。随着年龄的增长,多数人会说‘为什么我早没这么做?这是个有趣的比赛’。” “如果不改变,我没有很多获胜的机会,是吗?” “好吧,我不能未卜先知,但是,鉴于你有 3个年幼的孩子、年老的父母,外加你和你丈夫本身的财务需求,我只能说比赛马上会结束,而你却不是赢家。什么时候开始都不晚,所以,你要尽早开始。我所有的要求是,你不要等到你所有的钱和精力都消失了,或者等到听取了差劲的理财建议,行投资之后,才发现你用辛辛苦苦挣来的钱所做的投资并不能达到你预期的表现,或者只是越来越努力地工作,希望你的财务问题会解决,或者更糟,因为你能停止工作。请不要像那数百万人一样,某天一觉醒来,问道:‘谁掏走了我的钱?’ ”<
引言 10年之内你如何将1万美元变成1000万美元 *部分 我应该做什么投资 *章 询问销售人员 章 询问牛场主,然后询问奶农 第三章 询问你的信贷员 第四章 询问你的保险经纪人 第五章 询问税务员 第六章 询问记者 第七章 询问赌钱人 第八章 询问牛顿 第九章 询问时光老人 部分 询问投资者的意见 第十章 有些人不能成为强势投资者的4个理由 第十一章 强势投资的威力 第十二章 这是在赌钱,而不是在投资 第十三章 如何发现极好的投资机会 第十四章 如何成为一个的投资者 第十五章 做赚钱的人,还是做赔钱的人
品相说明:本书为八品,书脊轻微磨损,内页整洁无涂画,无缺页少页,具体以实物照片为准。
品相标准:十品为全新未翻阅;九品近全新有轻微痕迹;八品有明显使用痕迹但内容完整;七品及以下为有破损或缺页,页面会有详细说明。
瑕疵说明:拍品图片均为实物拍摄,因显示设备差异可能存在轻微色差,以收到实物为准。
交易方式:本站采用担保交易,买家付款后资金由平台托管,确认收货无误后放款给卖家。
配送说明:下单后 48 小时内发货,默认快递发货,满 99 元包邮,多件订单可合并运费。
议价规则:标注「价格面议」的商品可通过站内消息与卖家议价,达成一致后改价下单。
七天无理由退换:收到商品七日内,若与描述不符可申请退换,运费由责任方承担。
纠纷处理:如发生交易纠纷,可提交平台介入处理,客服 09:00-18:00 在线受理。
正品保障:平台对古籍、签名本等贵重商品提供鉴定咨询服务,发现赝品全额退款。