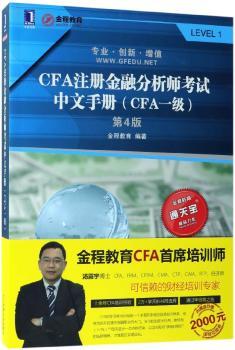
实物拍摄 · 支持放大查看
CFA考试要点,中文解读,尽在掌握!
本书从CFA考生角度出发,集金程教育多年CFA培训经验于一身,力邀国内外众多金融投资专业人士与CFA协会投资系列译者精心打造。本书以CFA考试大纲为编著蓝本,系统梳理、精炼CFA考试知识要点,辅以"知识引导""术语解释""名师解惑"与"考结"等专题,为考生打造一个完整、有序、构架清晰的CFA知识体系,体现了当今国内CFA考试中文解析的高水准。
十余年专注,依据CFA协会颁布的考试大纲及指定教材编写,把握考试与业界实时资讯;
专业 金程教育旗下专业研发团队携手国内外金融领域专家、学者精心编著,众多专家学者的呕心沥血之作;
前沿 多位教学经验丰富的CFA一线名师执笔,基于2018年CFA协会考纲度身定制;
参照CFA协会官方指定用书编写,核心和重要的知识点囊括;
实用 丰富的理论知识,大量例题实战,举一反三,契合中国考生的实际情况,让知识点更容易理解掌握;
效率 内容讲解用中文,省时易懂。主要专业名词则以英文标注,有利于考生快速阅读、备考。
目录
前言
第1章
职业伦理准则1 投资行业中的道德与信任/1
1.1 道德的两种定义1
1.2 道德标准和行为标准1
1.3 道德标准在定义专家时的角色2
1.4 道德行为面临的挑战2
1.5 道德的重要2
1.6 区别道德标准和法律标准2
1.7 道德决策制定框架3
2 CFA协会职业准则概述/3
七条职业伦理准则概述4
3 七条职业伦理准则/5
3.tandard I-professionalism5
3.2 standard II-integrity of capital markets17
3.3 standard III-duties to clients24
3.4 standard IV-duties to employers36
3.5 standard V-investment analysis,recommendations,and actions43
3.6 standard VI-conflicts of interest50
3.7 standard VII-responilities as a CFA member or candidate57
3.8 对于7条准则结60
4 GIPS简介/60
4.1 为什么要有投资业绩标准GIPS61
4.2 谁能宣称遵守GIPS61
4.3 谁能从遵守中获益61
4.4 组合群61
4.5 认证63
5 GIPS的内容/63
5.1 GIPS的目标63
5.2 GIPS的主要特点64
5.3 历史业绩记录64
5.4 GIPS的9个组成部分65
第2章
数量分析1 货币时间价值/68
1.1 利率的三种不同表达形式69
1.2 要求回报率的构成70
1.3 有效年利率71
1.4 计算单笔现金流的现值和终值72
1.5 年金72
1.6 货币时间价值的应用78
1.7 TI BA II计算器使用说明80
2 折现现金流方法的应用/82
2.1 净现值和内部投资收益率83
2.2 持有期收益86
2.3 银行贴现收益率、持有期收益率、有效年利率和货币市场收益率86
2.4 货币加权收益率和时间加权收益率90
3 数理统计基础/92
3.1 基本概念92
3.2 中心趋势的度量96
3.3 分位数99
3.4 离散程度的度量100
3.5 切比雪夫不等式103
3.6 变异系数和夏普比率104
3.7 偏度105
3.8 峰度106
4 概率论基础/107
4.1 基本概念107
4.2 概率的质108
4.3 概率的分类108
4.4 赔率109
4.5 无条件概率和条件概率109
4.6 概率的加法法则和乘法法则110
4.7 独立事件112
4.8 全概率公式112
4.9 协方差和相关系数113
4.10 贝叶斯公式116
4.11 计数原理118
5 常见概率分布/119
5.1 基本概念119
5.2 离散分布120
5.3 二叉树模型121
5.4 连续分布122
5.5 超亏风险和罗伊比率126
5.6 对数正态分布127
5.7 离散复利收益和连续复利收益127
5.8 蒙特卡罗模拟和历史模拟128
6 抽样和估计/129
6.1 基本概念129
6.2 时间序列数据和截面数据131
6.3 中心极限定理131
6.4 样本均值标准误131
6.5 好的估计量的质132
6.6体参数的点估计和区间估计132
6.7 学生t分布134
6.8 偏差135
7 假设检验/137
7.1 假设检验的基本步骤137
7.2 基本概念139
7.3 检验统计量139
7.4 关键值140
7.5 判断规则141
7.6 结论的陈述143
7.7 类错误和类错误143
7.8体均值的假设检验144
7.9体方差的假设检验145
7.10 参数检验和非参数检验147
8 技术分析/147
8.1 技术分析的含义和分析目的148
8.2 技术分析的假设和要素148
8.3 技术分析的优点及其面对的挑战150
8.4 技术分析的理论基础--道氏理论151
8.5 股价图形分析152
8.6 股价趋势分析154
8.7 股价形态分析157
8.8 市场指标分析159
8.9 周期理论167
8.10 艾略特波浪理论168
第3章
经济学微观和宏观经济学部分/169
1 供给与需求分析/170
1.1 前导:需求曲线和供给曲线171
1.2 消费者需求分析172
1.3 厂商供给分析178
2 厂商与市场结构/187
2.1 竞争市场188
2.2 垄断竞争市场189
2.3 寡头垄断市场191
2.4 垄断市场194
2.5 市场集中度198
宏观经济学部分/199
3产出、价格与经济增长/200
3.1产出及收入200
3.2需求供给与均衡203
3.3 经济增长与可持续214
4 经济周期/215
4.1 经济周期概述215
4.2 经济周期理论217
4.3 失业与通货膨胀219
4.4 经济指标223
5 货币政策与财政政策/225
5.1 货币政策226
5.2 财政政策232
5.3 货币政策与财政政策的关系237
体系下的经济学/238
6 贸易与资本流动/238
6.1 定义238
6.2 贸易239
6.3 贸易限制242
6.4 收衡247
6.5 贸易组织249
7 汇率/250
7.1 外汇市场250
7.2 汇率的计算251
7.3 汇率255
7.4 汇率对国家的贸易和资金流通的影响256
第4章
投资组合管理1 投资组合管览/259
1.1 投资组合的意义259
1.2 投资者及投资目标260
1.3 投资组合管理过程265
1.4 共同基金及其他投资公司268
2 风险管理介绍/272
2.1 风险管览272
2.2 风险治理272
2.3 风险识别273
2.4 测量和修正风险274
3 现代投资组合理论/274
3.1 均值-方差模型274
3.2 主要收益率275
3.3 投资组合中资产的特点277
3.4 资产收益率的期望、方差和协方差278
3.5 资产组合的方差和相关系数的关系281
3.6 风险厌恶282
3.7 方差前沿与有效前沿282
3.8 投资者的无差异曲线和组合284
4 资本市场理论/285
4.1 资本市场理论的假设285
4.2 资本配置线285
4.3 两基金分离定理287
4.4 资本市场线287
4.5 系统风险和非系统风险289
4.6 β的衡量290
4.7 单因素模型与多因素模型291
4.8 资本资产定价模型与证券市场线293
4.9 投资绩效评估295
5 投资组合的构建/297
5.1 投资策略书的内容297
5.2 投资目标298
5.3 投资限制300
5.4 资产配置301
5.5 积极与消极的投资策略302
第5章
财务报表分析1 财务报告分析介绍/304
1.1 财务报告和财务报表分析的作用304
1.2 重要财务报表在评估公司财务状况与业绩表现时的作用306
1.3 财务报表附注、补充信息和管理层讨论和分析的重要308
1.4 财务报表审计的目标、审计报告类型及公司内部控制309
1.5 中期报告和分析师用于财务报表分析的补充信息310
1.6 财务报表分析框架311
2 财务报告机制/311
2.1 财务报表账户分类311
2.2 会计恒等式与复式记账法314
2.3 权责发生制与会计调整314
2.4 会计系统中的信息流317
3 财务报告准则/317
3.1 证券分析和估价中财务报告准则的重要317
3.2 准则设置机构和监管机构在建立和执行财务报告准则中的作用318
3.3 建立一套通行的财务报告准则(会计趋同)面临的障碍320
3.4 财务报告准则(IFRS)的框架结构:目标、特征、报告要素与约束321
3.5 财务报表的一般要求323
3.6 FASB框架与IASB框架的比较324
3.7 连贯的财务报告框架的特征与构建连贯的财务报告框架面临的障碍325
3.8 监控财务报告准则的更新与发展326
4 理解利润表/326
4.1 利润表的主要内容326
4.2 权责发生制、收入确认原则及方法329
4.3 费用确认的一般原则与方法335
4.4 公司在简单资本结构和复杂资本结构下的每股收益(基本每股收益与稀释每股收益)340
4.5 稀释与反稀释证券342
4.6 运用通用型损益表比率和财务比率来评估公司的财务业绩344
4.7 综合收益345
5 理解资产负债表/347
5.1 资产负债表的组成347
5.2 资产负债表的用途与局限351
5.3 资产负债表的格式352
5.4 资产负债表和所有者权益变动表之间的关系352
5.5 计算和解释流动比率与偿债能力比率352
6 理解现金流量表/354
6.1 现金流量表能354
6.2 比较经营现金流(CFO)、投资现金流(CFI)和融资现金流(CFF)355
6.3 使用直接法与间接法计算经营现金流357
6.4 计算投资现金流量与融资现金流量360
6.5 解释共同比现金流量表360
6.6 公司的自由现金流、对权益所有者的自由现金流以及其他的现金流比率361
7 财务分析技术/362
7.1 各种财务分析技术的使用和局限362
7.2 财务比率的种类363
7.3 用杜邦财务分析体系计算公司的净资产收益率373
7.4 将计算和解释用于权益分析、信用分析和部门分析的比率373
7.5 将共同百分比财务报表分析和比率分析用于构建模型和预测收益375
8 存货分析/375
8.1 IFRS和U.S.GAAP对存货成本计量规则376
8.2 存货记入报表方式:可变现净值原则376
8.3 存货计价方法377
8.4 不同存货计价方法之间的转换381
8.5 LIFO储备在什么情况下可能减少以及这种减少对财务分析的冲击383
9 资本分析:资本化决策/383
9.1 解释资产支出资本化的会计标准383
9.2 固定资产折旧方法的选择及其影响385
9.3 固定资产使用寿命、残值以及折旧方法的转变386
9.4 定义和比较各种类型的无形资产387
9.5 资产减值390
9.6 资产价值重估392
9.7 资产的终止确认392
9.8 固定资产和无形资产的披露与列报393
9.9 比较会计报表中对于投资资产的呈报394
10 所得税分析/394
10.1 定义所得税会计的相关术语394
10.2 递延所得税的会计法395
10.3 公司的税基397
10.4 区别差异和暂时差异398
10.5 所得税项披露和有效税率的协调400
10.6 IFRS与U.S.GAAP下所得税的区别401
11 负债与租赁/402
11.1 经营行为产生的债务和融资行为产生的债务402
11.2 负债:债券402
11.3 租赁407
11.4 表外融资类型411
11.5 退休金计划的基本框架413
12 财务报告质量:警示信号以及会计预警/414
12.1 解释导致企业管理层夸大或压低盈利的动机414
12.2 导致低质量盈利报告的若干行为415
12.3 欺诈财务报告的风险因素415
12.4 常用的财务警示以及识别它们的方法417
12.5 对现金流量行操控的几种方式419
13 财务报表分析:应用/420
13.1 对公司未来净收入和现金流的基本预测420
13.2 财务报表分析在评价潜在债务投资中信用质量的作用421
13.3 财务报表分析在筛选潜在权益投资中的使用421
13.4 对公司的财务报表做合适的分析调整421
第6章
公司理财1 公司治理和ESG一体化/422
1.1 公司治理和ESG一体化定义422
1.2 公司治理简述422
1.3 不同的利益相关者423
1.4 利益相关者之间的关系423
1.5 利益相关者的管理425
1.6 董事会425
1.7 各委员会的职责及评价标准425
1.8 影响利益相关者关系的因素426
1.9 较差的公司治理结构和利益相关者管理机制存在的风险427
1.10 有效的公司治理结构和利益相关者管理机制带来的好处427
1.11 在分析公司治理结构和利益相关者管理问题时分析师应考虑的问题427
1.12 在投资过程中的环境、社会和治理因素(ESG)428
2 资本预算/429
2.1 资本预算定义429
2.2 资本预算程序429
2.3 资本预算项目用途的分类430
2.4 资本预算的原则431
2.5 项目间的相互作用如何影响资本项目的价值评估432
2.6 资本项目的价值评估方法433
2.7 净现值方法(NPV)图释,对比NPV和IRR两种方法439
2.8 各种资本预算方法的相对普遍及NPV在股票价值评估中的重要441
3 资本成本/442
3.1 资本成本的概念442
3.2 税收对各项资本成本的影响443
3.3 权重计算采用的一些替代方法及公司资本结构443
3.4 边际资本成本和投资机会线决定的的资本预算444
3.5 解释边际成本在决定项目净现值中的作用444
3.6 负债成本的计算445
3.7 优先股成本的计算447
3.8 普通股成本的计算447
3.9 计算解释项目的β值及资本成本449
3.10 考虑国家风险的股本成本计算452
3.11 筹资突破点的计算452
3.12 正确对待发行费用453
4 杠杆的度量/453
4.1 杠杆效应453
4.2 经营杠杆系数454
4.3 财务杠杆系数454
4.4杠杆度455
4.5 财务杠杆在公司净收入和股权收益中的作用455
5 营运资本的管理/456
5.1 营运资本的定义456
5.2 营运资本流动的管理与计量456
5.3 计算及解释流动指标(可和其他同业公行比较)457
5.4 评价公运营资本的利用效率458
5.5 每日净现金管理工具459
5.6 评估短期投资政策方针460
5.7 应收账款、存货及应付账款账户的管理461
5.8 短期融资464
第7章
权益投资1 市场结构/466
1.1 金融体系能466
1.2 金融市场中介467
1.3 良好运作的市场469
1.4 金融市场监管469
1.5 资产和金融市场的分类470
1.6 市场头472
1.7 市场的分类472
1.8 一级市场473
1.9 二级市场474
1.10 证券交易的过程476
2 证券市场指数/478
2.1 证券市场指数478
2.2 构建指数的过程479
2.3 股票价格指数的用途480
2.4 价格指数与回报指数480
2.5 构建指数时的五种方法481
2.6 股指计算482
2.7 调整与重组484
2.8 不同资产类型指数485
3 有效资本市场/487
3.1 市场有效487
3.2 股票的内在价值与市场价格488
3.3 影响市场有效的因素488
3.4 有效市场假说的三种基本情况489
3.5 有效市场假说的应用490
3.6 市场异象491
4 权益证券概述/494
4.1 股票的基本定义494
4.2 股票的种类494
4.3 普通股494
4.4 优先股496
4.5 上市公司股票V.S.私有股权497
4.6 境外股票投资500
4.7 股票的风险与回报501
4.8 股票的账面价值与市场价值502
4.9 净资产收益率502
5 行业与公司分析概述/503
5.1 自上而下分析法503
5.2 行业分类系统505
5.3 同辈群体507
5.4 产业集中度508
5.5 波特五力分析模型509
5.6 行业分析步骤511
5.7 公司分析512
6 股票估值:观念与基本方法/513
6.1 内在价值与市场价格513
6.2 股利相关概念514
6.3 现金流贴现模型516
6.4 价格乘数模型522
6.5 资产基础模型523
6.6 三种估值方法优缺结524
第8章
固定收益1 固定收益债券:基本要素的定义/525
1.1 债券的概述526
1.2 债券契约527
1.3 法律及监管530
1.4 税收530
1.5 债券的现金流结构531
1.6 嵌入期权债券533
2 债券市场:发行、流通及资金来源/535
2.1 债券市场的概况535
2.2 一级市场和二级市场536
2.3 主权债券537
2.4 非主权债券、准债券以及
2.5 公司债券539
2.6 结构化金融工具540
2.7 银行短期融资来源541
3 债券的定价/543
3.1 根据市场贴现率定价543
3.2 到期收益率545
3.3 债券价格与其基本特征的关系545
3.4 根据即期利率定价546
3.5 应计利息、全价与净价546
3.6 矩阵定价548
3.7 收益率测度548
3.8 利率期限结构551
3.9 利差553
4 资产证券化介绍/555
4.1 资产抵押证券的介绍555
4.2 住房抵押贷款557
4.3 住房抵押贷款支持证券(RMBS)558
4.4 转手抵押证券及其现金流、风险559
4.5 担保抵押证券(CMO)的构建及其在机构投资者的资产负债管理中的作用563
5 风险与收益/569
5.1 收益来源569
5.2 利率风险573
5.3 债券的凸度576
5.4 收益率的波动579
5.5 投资期限、麦考林久期与利率风险之间的关系579
5.6 信用风险和流动风险580
6 信用分析/580
6.1 信用风险581
6.2 资本结构、优先级排名和回收率582
6.3 信用评级584
6.4 传统信用分析方法:公司债券586
6.5 信用风险与收益:收益率与利差591
6.6 高收益债券、主权债券及市政债券的信用分析592
第9章
金融衍生产品1 衍生产品市场和衍生工具/593
1.1 衍生产品定义594
1.2 四类衍生产品简介595
1.3 衍生产品分类596
1.4 衍生产品的优点及缺点598
1.5 无风险套利及无套利定价原则600
2 衍生产品的定价和估值/602
2.1 衍生产品定价基本原理602
2.2 远期合约的定价与估值604
2.3 期货合约的定价与估值606
2.4 互换合约的定价与估值608
2.5 期权的定价与估值611
第10章
其他类投资其他类投资的介绍/619
1.1 其他类投资与传统投资的区别619
1.2 其他类投资的种类620
1.3 收益:一般策略621
1.4 投资组合中其他类投资的潜在好处621
1.5 投资结构622
1.6 私募股权投资628
1.7 房地产投资631
1.8 商品投资633
1.9 基础设施投资635
1.10 其他类投资风险管理636
后记638
品相说明:本书为八品,书脊轻微磨损,内页整洁无涂画,无缺页少页,具体以实物照片为准。
品相标准:十品为全新未翻阅;九品近全新有轻微痕迹;八品有明显使用痕迹但内容完整;七品及以下为有破损或缺页,页面会有详细说明。
瑕疵说明:拍品图片均为实物拍摄,因显示设备差异可能存在轻微色差,以收到实物为准。
交易方式:本站采用担保交易,买家付款后资金由平台托管,确认收货无误后放款给卖家。
配送说明:下单后 48 小时内发货,默认快递发货,满 99 元包邮,多件订单可合并运费。
议价规则:标注「价格面议」的商品可通过站内消息与卖家议价,达成一致后改价下单。
七天无理由退换:收到商品七日内,若与描述不符可申请退换,运费由责任方承担。
纠纷处理:如发生交易纠纷,可提交平台介入处理,客服 09:00-18:00 在线受理。
正品保障:平台对古籍、签名本等贵重商品提供鉴定咨询服务,发现赝品全额退款。