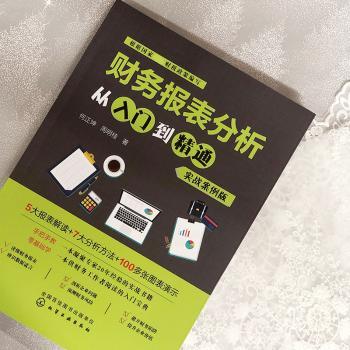
实物拍摄 · 支持放大查看
财务报表分析是指以财务报表为根据,采用的方法,系统分析和评价企业过去和现在的经营成果、财务状况及其变动,以预测企业未来的发展趋势,辅佐利益集团改善决策的一种行为。 本书从浅读财务报表开始,紧密结合新会计知识,配以实例和大量图表,紧紧围绕财务报表的分析和编行详尽阐述,围绕资产负债表、利润表、现金流量表、所有者权益变动表和财务报表附注五张表格,解读财务报表的基础理论,诠释财务报表的分析方法,答疑各种指标及比率的内涵和勾稽关系,诊断财务报表中的各种疑难和异常,透析乱象丛生的报表数据中可能埋藏的陷阱,为读者奉献浅显明快、结构完整的财务报表分析手法。 本书目的在于辅助企业财务人员及相关人员做好财务报表的编制和分析工作,帮助他们了解企业财务报表分析的方法和技巧,编制出更符合企业发展实际的财务报表,并且有助于企业管理者、员工、投资人员等相关人员轻松读懂财务报表,看透企业经营实况。
第1章 做财务报表分析,必先了解财务报表
1.1 财务报表的概念 002
1.2 财务报表的作用 002
1.3 财务报表的构成 003
1.4 财务报表蕴含的信息及其意义 014
1.4.1 对企业内部人员的意义 014
1.4.2 对企业外部人员的意义 017
第2章 初识财务报表分析:概念、内容和作用
2.1 财务报表分析的概念 022
2.2 财务报表分析的内容 022
2.3 财务报表分析的作用 023
2.3.1 资产负债表分析的作用 023
2.3.2 利润表分析的作用 024
2.3.3 现金流量表分析的作用 024
2.3.4 所有者权益变动表分析的作用 025
2.3.5 财务报表附注分析的作用 026
第3章 资产负债表:企业财务状况的集中体现
3.1 结构形式 028
3.1.1 此消彼长,阴衡 028
3.1.2 左右对称,和谐统一 030
3.2 资产负债表中的“资产” 031
3.2.1 来来往往的流动资产 034
3.2.2 来而不往的非流动资产 038
3.3 资产负债表中的“负债” 041
3.3.1 勤借勤还的流动负债 041
3.3.2 不急于还的非流动负债 046
3.4 资产负债表中的所有者权益 047
3.4.1 出资人经营的本钱:实收资本 047
3.4.2 出资人的额外所得:资本公积 048
3.4.3 出资人囤积的粮仓:留存收益 049
第4章 利润表:企业经营成果的直接反映
4.1 结构形式 052
4.1.1 自上而下 052
4.1.2 一路减法 054
4.2 利润表的组成 054
4.2.1 收入 054
4.2.2 成本 056
4.2.3 利润 058
4.3 利润的计算 059
第5章 现金流量表:现金及其等价物的动态展示
5.1 基本结构 062
5.1.1 三段式 062
5.1.2 排序原则 065
5.2 资金流的作用 067
5.3 现金流量表的统计 072
第6章 所有者权益变动表:所有者享有权益的增减变动
6.1 概念及组成内容 077
6.1.1 概念 077
6.1.2 组成内容 077
6.2 所有者权益变动表的作用 078
6.3 所有者权益变动表的填写 079
第7章 解读财务报表附注:财务报表的文字详述或明细资料
7.1 财务报表附注的概述与内容 083
7.1.1 概述 083
7.1.2 内容 083
7.2 财务报表附注的形式和作用 087
7.2.1 形式 087
7.2.2 作用 087
7.2.3 蕴含的信息 088
7.3 财务报表附注与财务报告说明书的比较 091
7.3.1 财务报告说明书的内容 091
7.3.2 与财务报告说明书的比较 092
第8章 财务报表分析方法
8.1 财务报表分析的主要参照 094
8.2 财务报表分析的基本方法 098
8.2.1 比较分析法 098
8.2.2 结构分析法 100
8.2.3 趋势分析法 100
8.2.4 比率分析法 101
8.2.5 假设分析法 102
8.2.6 因素分析法 103
8.2.7 回归分析法 103
8.3 财务报表常用的分析指标 104
8.4 财务报表分析的基本步骤 104
第9章 财务报表诊断与分析
9.1 资产负债表诊断与分析 107
9.1.1 资产负债项目比重诊断 107
9.1.2 资产负债项目变动情况分析 111
9.1.3 资产负债分析结果的运用 117
9.2 利润表的诊断与分析 131
9.2.1 利润表项目比重诊断 131
9.2.2 利润表项目变化分析 135
9.2.3 利润表分析结果的运用 138
9.3 现金流量表诊断与分析 160
9.3.1 现金流量表分析的概念及作用 160
9.3.2 现金流量的3大事项诊断与分析 164
9.3.3 现金流量表结构诊断与分析 172
9.4 所有者权益变动表诊断与分析 181
9.4.1 所有者权益变动表的项目诊断 181
9.4.2 所有者权益变动表分析指标 182
9.4.3 所有者权益变动表分析注意事项 184
第10章 财务报表中的数据假象和陷阱
10.1 常见的几种数据假象和陷阱 187
10.1.1 存货数据 187
10.1.2 产成品数据 188
10.1.3 应收账款及其他应收款数据 191
10.1.4 应付账款及其他应付款数据 195
10.1.5 预收账款及应付款数据 196
10.2 报表乱象对企业经营存在哪些危害 198
10.3 如何防止和识破这些乱象 202
附录 财务报表综合分析方法和案例
附录1:杜邦分析法—环环相扣的综合财务指标分析 207
附录2:沃尔综合评分法—和合共生的综合财务比率分析 210
附录3:财务报表综合分析实例 212
后记/217
参考文献/218
?
品相说明:本书为八品,书脊轻微磨损,内页整洁无涂画,无缺页少页,具体以实物照片为准。
品相标准:十品为全新未翻阅;九品近全新有轻微痕迹;八品有明显使用痕迹但内容完整;七品及以下为有破损或缺页,页面会有详细说明。
瑕疵说明:拍品图片均为实物拍摄,因显示设备差异可能存在轻微色差,以收到实物为准。
交易方式:本站采用担保交易,买家付款后资金由平台托管,确认收货无误后放款给卖家。
配送说明:下单后 48 小时内发货,默认快递发货,满 99 元包邮,多件订单可合并运费。
议价规则:标注「价格面议」的商品可通过站内消息与卖家议价,达成一致后改价下单。
七天无理由退换:收到商品七日内,若与描述不符可申请退换,运费由责任方承担。
纠纷处理:如发生交易纠纷,可提交平台介入处理,客服 09:00-18:00 在线受理。
正品保障:平台对古籍、签名本等贵重商品提供鉴定咨询服务,发现赝品全额退款。