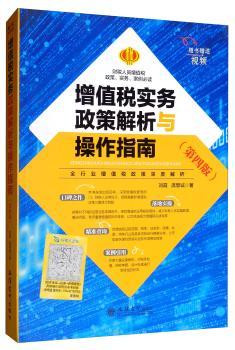
内容简介
为梳理增值税新旧政策,帮助广大税务人员和企业财务人员、、深度掌握增值税政策,作者在对政行解读的基础上配备了大量的案例解析,编著《增值税实务政策解析与操作指南》一书。
《增值税实务政策解析与操作指南(第4版)》具有五大特点:一是,收集现行有效的增值税实体政策,并标注文号,方便政策查询,可起到工具书的作用;二是融合,将传统增值税政策与“营改增”政策有机融合为一体,便于读括掌握增值税政策的整体架构,能够对不同的经营业务地定和地适用政策;三是实用,书含大量实务案例解析、例题和示例,帮助读者理解政策并增强实务操作能力;四是深度,对增值税政策部行深度政策解析,帮助读者深刻理解增值税政策的实质与导向;五是巩固,在每个增值税政策后面,配备即时练便读者及时巩固学
目录
章 增值税纳税人
1.1 与承租经营的纳税人
1.1.1 传统增值税政策中、承租经营增值税纳税人
1.1.2 营改增政策中、承租、挂靠经营增值税纳税人
1.2 一般纳税人与小规模纳税人的划分
1.2.1 小规模纳税人标准
1.2.1.1 年应税销售额的界定
1.2.1.2 经营期的界定
1.2.2 超过小规模纳税人标准可以不办理一般纳税人资格登记的情形
1.2.2.1 传统增值税政策规定的情形
1.2.2.2 营改增政策规定的情形
1.2.3 超过小规模纳税人标准不办理一般纳税人资格登记的责任
1.2.4 未超过小规模纳税人标准可以申请认定一般纳税人的情形
1.3 一般纳税人登记管理
1.4 一般纳税人转为小规模纳税人事宜
1.5 一般纳税人辅导期管理办法
1.6 一般纳税人认定中的特殊情形
1.6.1 系统
1.6.2 经营地点迁移的一般纳税人资格保留
1.6.3 国有粮食购销企业均按一般纳税人管理
1.6.4 从事成品油销售的加油站一律按一般纳税人征税
1.7 特殊业务增值税纳税人的规定
1.7.1 资产管理产品运营中的纳税人
1.7.2 建筑企业集团内第三方为方提供建筑服务
1.8口货物的纳税人
1.8.1口货物纳税人的基本规定
1.8.2 代口货物的纳税人
1.9 增值税的扣缴义务人
1.9.1 传统增值税政策的扣缴义务人
1.9.2 营改增政策的扣缴义务人
1.10 合并纳税义务人
第2章 增值税征税范围
2.1 增值税的基本征税范围
2.1.1 销售货物
2.1.1.1 在境内的界定
2.1.1.2 销售的界定
2.1.1.3 货物的界定
2.1.2 提供加工、修理修配劳务
2.1.2.1 在境内的界定
2.1.2.2 提供加工、修理修配劳务的界定
2.1.2.3 加工劳务、修理修配劳务的界定
2.1.2.4 电力并网服务费属于加工劳务
2.1.2.5 经销企业从货物的生产企业取得的“”收入
2.1.3口货物
2.1.4 销售服务、无形资产或者不动产
2.1.4.1 有偿的界定
2.1.4.2 在境内的界定
2.1.4.3 服务、无形资产和不动产的界定
2.1.5 视同销售货物
2.1.5.1 相关机构之间移送货物用于销售
2.1.5.2 扶贫货物捐> 2.1.5.3 商促销商品
2.1.5.4 无偿
2.1.5.5 无偿
2.1.5.6 创新药后续免费用药
2.1.6 视同销售服务、无形资产或者不动产
2.1.6.1 电信企业销售电信服务时附带电信服务
2.1.6.2 无偿提供铁路运输服务、航空运输服务
2.1.6.3 出租不动产租赁合同约定的免租期
2.1.6.4 航空运输企业利用客户积分输服务
2.2 征税范围具体规定项目
2.2.1 印刷企业自己购买纸张印刷报纸书刊的征税问题
……
第3章 增值税税率及征收率
第4章 增值税销售额与销项税额
第5章 增值项税额(上 ――扣税凭证
第6章 增值项税额(下 ――抵扣范围
第7章 增值税一般纳税人应纳税额的计算
第8章 增值税小规模纳税人口货物应纳税额的计算
第9章 增值税税收优惠
0章 增值税的其他税制要素
1章 特殊业务及特殊行业的增值税政策
2章 增值税发票的管理
3章 纳税申报
4章 增值税的会计处理
附录